Wer ein Unternehmen kauft, übernimmt nicht nur Chancen, sondern auch Risiken. Die Due Diligence – die sorgfältige Prüfung vor dem Kauf – soll diese Risiken sichtbar machen. Ihre Ergebnisse fließen direkt in Kaufpreis und Vertrag ein.
Wann findet die Due Diligence statt?
In der Regel nach einer ersten Absichtserklärung (Letter of Intent) und vor dem Kaufvertrag. Der Verkäufer stellt dazu einen Datenraum bereit. Vorher unterzeichnen beide Seiten eine Vertraulichkeitsvereinbarung – auf BetriebsBörse geschieht das digital, bevor vertrauliche Daten sichtbar werden.
Die wichtigsten Prüfbereiche
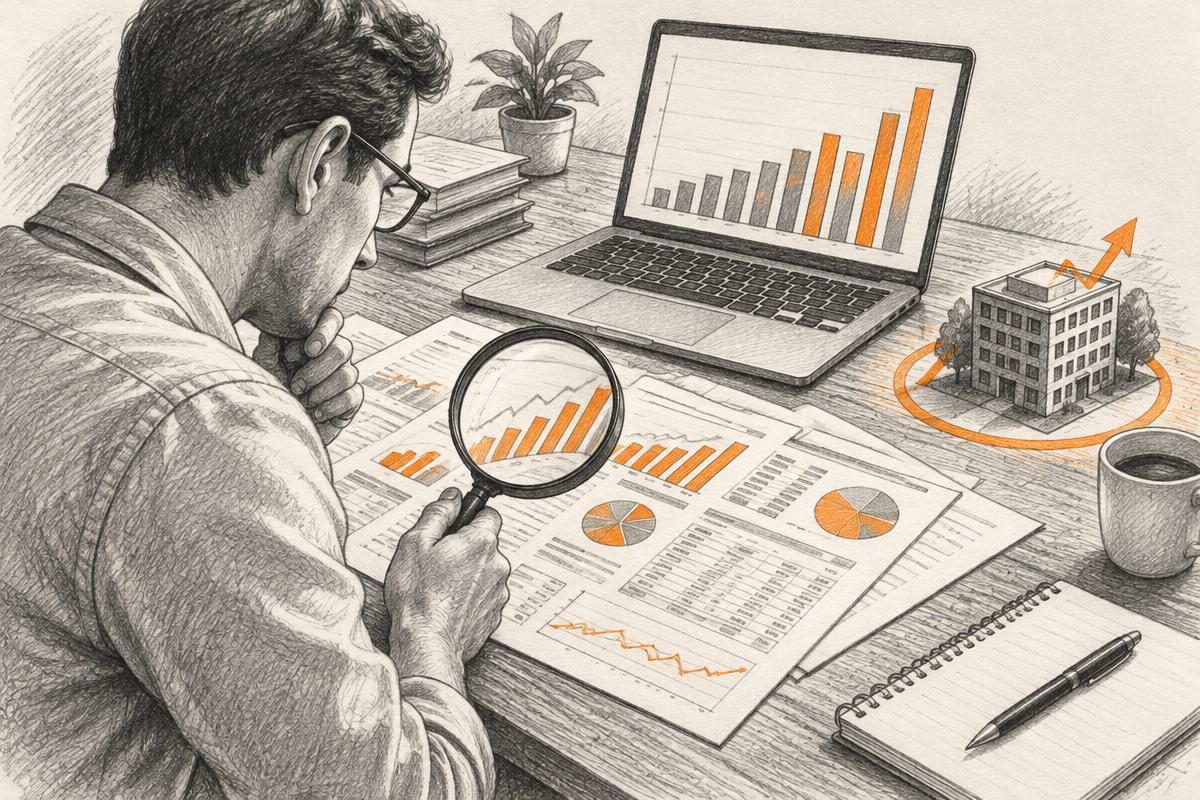
Finanzen
- Sind Umsätze und Ergebnisse nachhaltig oder durch Einmaleffekte geprägt?
- Wie hoch sind Working Capital, Forderungen und Lagerbestände?
- Ist die Ergebnisbereinigung des Verkäufers nachvollziehbar?
- Gibt es versteckte Verbindlichkeiten, etwa Pensionszusagen?
Steuern
- Liegen alle Steuerbescheide vor, gab es Betriebsprüfungen?
- Bestehen Risiken aus Vorjahren, die beim Share Deal auf den Käufer übergehen?
Recht und Verträge
- Laufzeiten und Kündigungsrechte wichtiger Kunden- und Lieferantenverträge
- Change-of-Control-Klauseln, die beim Eigentümerwechsel greifen
- Miet- und Pachtverträge für die Standorte
- Laufende oder drohende Rechtsstreitigkeiten
- Genehmigungen, Schutzrechte, Marken und Domains
Personal
- Schlüsselpersonen und ihre Bindung an das Unternehmen
- Arbeitsverträge, Tarifbindung, Betriebsvereinbarungen
- Altersstruktur und Nachfolge im Team
Markt und Kunden
- Kundenkonzentration: Wie viel Umsatz entfällt auf die größten Kunden?
- Marktentwicklung und Wettbewerb
- Abhängigkeit vom bisherigen Inhaber
Technik und Betrieb
- Zustand von Maschinen, Gebäuden und IT
- Notwendige Investitionen der nächsten Jahre
- Umwelt- und Arbeitsschutzthemen
Typische Warnsignale
- Fehlende oder widersprüchliche Unterlagen
- Starke Ergebnissprünge kurz vor dem Verkauf
- Ein oder zwei Kunden mit sehr hohem Umsatzanteil
- Wichtige Verträge laufen kurz nach der Übernahme aus
- Der Inhaber ist in allen Prozessen unverzichtbar
Ein Warnsignal ist kein Ausschlussgrund – aber ein Anlass für Nachfragen, Preisanpassung oder vertragliche Absicherung durch Garantien.
Wie umfangreich muss die Prüfung sein?
Das hängt von Größe und Komplexität ab. Bei kleineren Betrieben reicht oft eine fokussierte Prüfung mit Steuerberater und Rechtsanwalt. Bei größeren Transaktionen werden spezialisierte Teams eingesetzt. Wichtig ist, die Prüfung auf die Risiken auszurichten, die für genau dieses Unternehmen relevant sind.
Fazit
Die Due Diligence schützt vor teuren Überraschungen und liefert Argumente für die Verhandlung. Eine erste Preisplausibilisierung können Sie mit dem Bewertungsrechner vornehmen. Passende Angebote finden Sie unter Unternehmen kaufen.
Allgemeine Information, keine Rechts- oder Steuerberatung. Lassen Sie Ihren konkreten Fall von Steuerberater, Rechtsanwalt oder M&A-Berater prüfen.
Allgemeine Informationen, keine Rechts-, Steuer- oder Anlageberatung. Eine individuelle Prüfung durch qualifizierte Fachleute bleibt erforderlich. BetriebsBörse vermittelt Kontakte und wickelt keine Finanztransaktionen ab.